
第1部 第3章 第3節 木材産業の動向(4)
(4)木材産業の各部門の動向
(ア)製材業
(製材業の概要)
我が国の製材工場数は、令和6(2024)年末時点で3,547工場であり、前年より202工場減少した。出力階層別にみると、1,000.0kW以上の階層は横ばいで85工場、それ以外の階層は減少し3,462工場となっている(*102)。
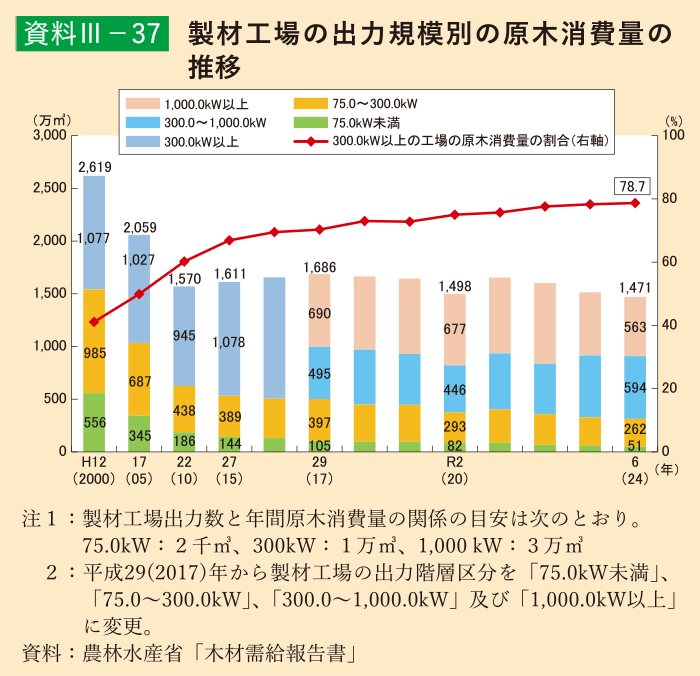
令和6(2024)年の出力階層別の原木消費量をみると、出力規模300.0kW以上の工場の消費量の割合が78.7%、うち出力規模1,000.0kW以上の工場の消費量の割合は38.3%となっており、製材品の生産は大規模工場に集中する傾向がみられる(資料3-37)。
(*102)農林水産省「木材需給報告書」
(製材品の動向)
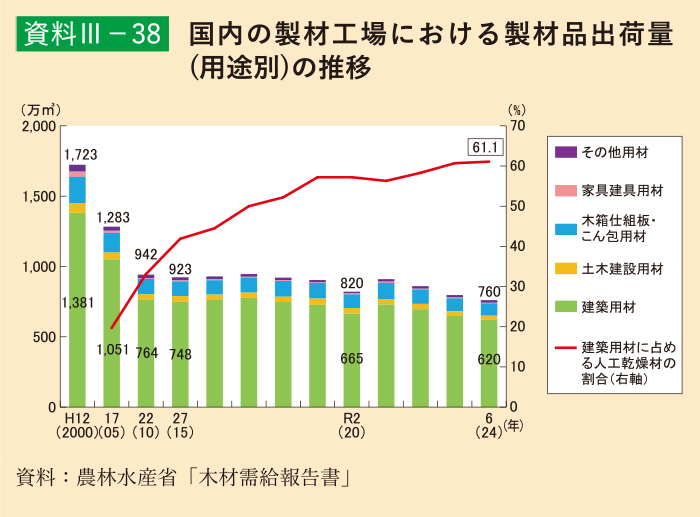
国内の製材工場における製材品出荷量は、近年ほぼ横ばいで推移しており、令和6(2024)年は、前年比4.5%減の760万m3であった。令和6(2024)年の製材品出荷量の用途別内訳をみると、建築用材(板類、ひき割類、ひき角類) が620万m3(81.6%)、土木建設用材が29万m3(3.9%)、木箱仕組板・こん包用材が88万m3(11.6%)、家具建具用材が4万m3(0.5%)、その他用材が19万m3(2.4%)であった。建築用材に占める人工乾燥材の割合は61.1%であった(資料3-38)。
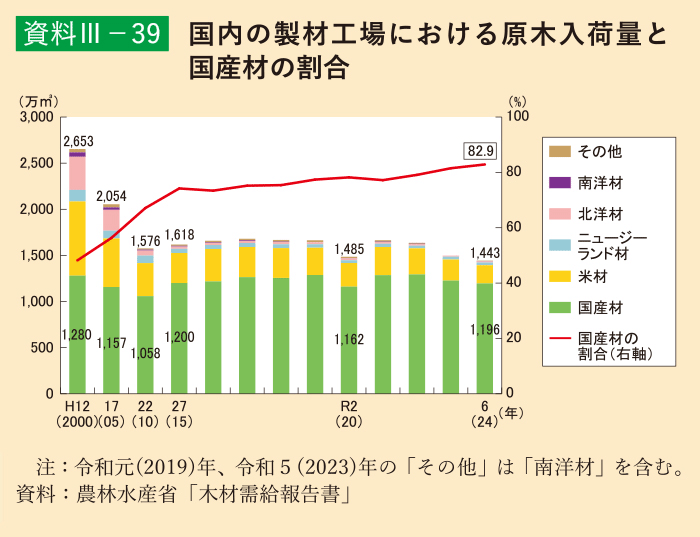
また、国内の製材工場における製材用原木入荷量は令和6(2024)年には1,443万m3となっており、このうち国産材は前年比2.6%減の1,196万m3で、全体に占める国産材の割合は82.9%であった。輸入材は前年比11.4%減の247万m3であり、このうち米材(べいざい)が198万m3、ニュージーランド材が29万m3、北洋材が13万m3であった(資料3-39)。
これに対し、製材品の輸入量は前年比19.8%増の378万m3であり(*103)、製材品の供給量(*104)に占める輸入製材品の割合は33.2%であった。
(*103)「令和6年分貿易統計」による製材品の輸入量398万m3から「令和6年木材需給報告書」による半製品入荷量20万m3を控除した数量。
(*104)製材品出荷量760万m3と製材品輸入量378万m3の合計。
(イ)集成材製造業
(集成材製造業の概要)
集成材は、一定の寸法に加工されたひき板(ラミナ)を複数、繊維方向が平行になるよう集成接着した木材製品である。狂い、反り、割れ等が起こりにくく強度も安定していることから、プレカット材の普及を背景に、住宅の柱、梁(はり)及び土台に利用が広がっている。我が国における集成材工場数は、令和6(2024)年末時点で135工場であった(*105)。
(*105)農林水産省「令和6年木材需給報告書」
(集成材の動向)
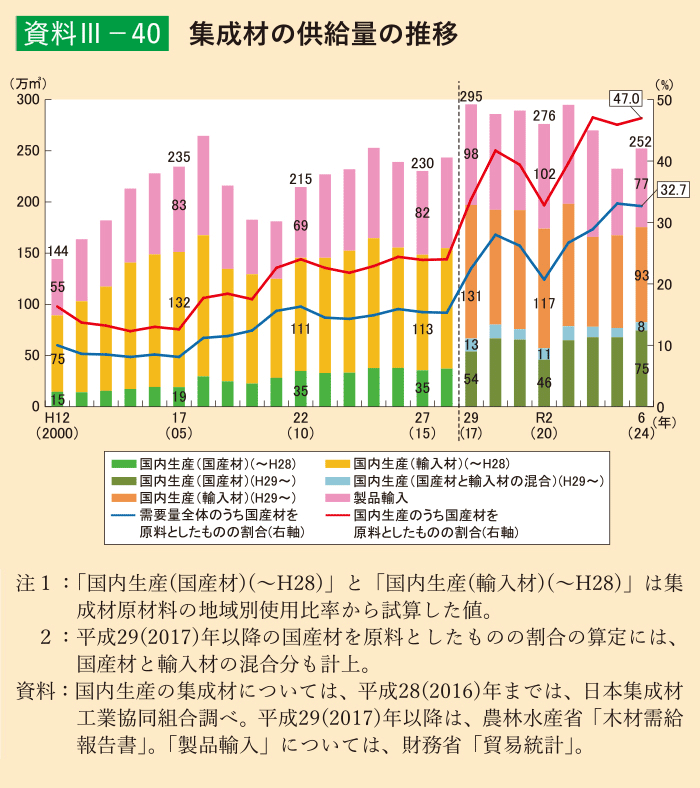
国内での集成材の生産量は、令和6(2024)年は前年比4.7%増の175万m3となった。令和6(2024)年の集成材生産量(*106)を用途別にみると、構造用が168万m3、造作用等その他が8万m3となっており、構造用が大部分を占めている(*107)。また、国内の集成材生産量のうち国産材を原料としたものの割合は、長期的には上昇傾向にあり、令和6(2024)年は47.0% (82万m3)であった(資料3-40)。
集成材の製品輸入量は、令和6(2024)年には77万m3で、集成材の供給量に占める割合は30.5%であった。そのうち構造用集成材の輸入量は66万m3であった。構造用集成材の主な輸入先国及び輸入量は、フィンランド(28万m3)、ルーマニア(10万m3)、オーストリア(8万m3)等であった(*108)。
(*106)農林水産省「令和6年木材需給報告書」
(*107)構造用とは、建築物の耐力部材用途のこと。造作用とは、建築物の内装用途のこと。
(*108)財務省「令和6年分貿易統計」
(ウ)合板製造業
(合板製造業の概要)
合板は、木材を薄く剝いた単板を3枚以上、繊維方向が直角になるよう交互に積層接着した板である。狂い、反り、割れ等が起こりにくく強度も安定しており、また、製材品では製造が困難な大きな面材が生産できることから、住宅の壁・床・屋根の下地材やフロア台板、コンクリート型枠(かたわく)等、多様な用途に利用される。
我が国の合単板工場数は、令和6(2024)年末時点で、154工場であり、単板のみを生産する工場が27工場、普通合板(*109)のみが31工場、特殊合板(*110)のみが93工場、普通合板と特殊合板の両方を生産する工場が3工場であった(*111)。また、LVL(*112)(単板積層材)工場は10工場であった(*113)。
(*109)表面加工を施さない合板。用途は、コンクリート型枠用、建築(構造)用、足場板用・パレット用、難燃・防炎用等。
(*110)普通合板の表面に美観、強化を目的とする薄板の貼り付け、オーバーレイ、プリント、塗装等の加工を施した合板。
(*111)農林水産省「令和6年木材需給報告書」
(*112)Laminated Veneer Lumberの略。単板を主としてその繊維方向を互いにほぼ平行にして積層接着したもの。本報告書では合板の一種として整理。
(*113)農林水産省「令和6年木材需給報告書」
(合板の動向)
普通合板の生産量は、令和6(2024)年は前年比1.0%減の251万m3であった。このうち、針葉樹合板は全体の97.8%を占める245万m3であった。また、厚さ12mm以上の普通合板の生産量は全体の83.0%を占める208万m3であった。令和6(2024)年におけるLVLの生産量は21万m3であった(*114)。
普通合板の生産量を用途別にみると、構造用合板が223万m3、コンクリート型枠用合板が3万m3等で、構造用合板が大部分を占めている(*115)。コンクリート型枠用合板では、製品輸入が大きなシェアを占めており、国産材利用の拡大が課題となっているが、海外における丸太輸出規制等の影響により、合板の原料をスギ、カラマツ、ヒノキを中心とする国産針葉樹に転換する動きがみられる。
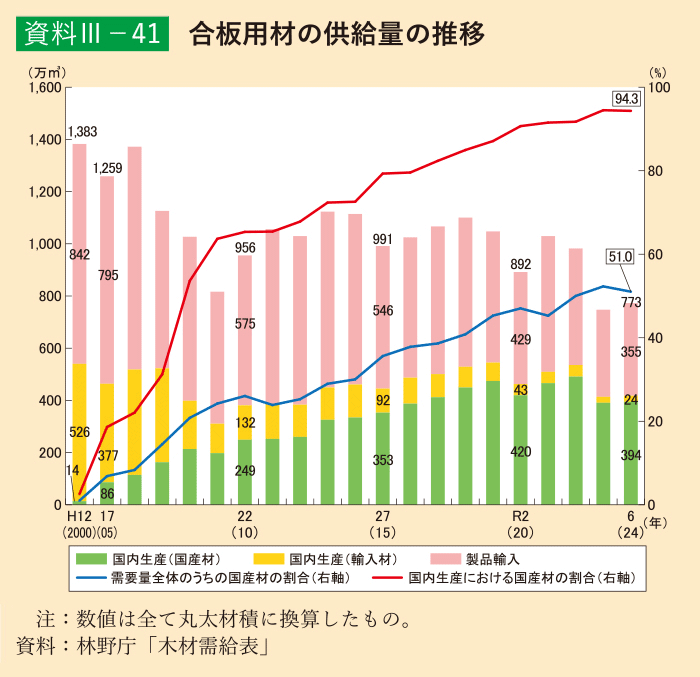
令和6(2024)年における合板製造業への原木供給量は前年比1.1%増の418万m3であった(*116)。このうち、国産材は前年比0.9%増の394万m3、輸入材は前年比3.9%増の24万m3であった。国内の合板生産における国産材割合は上昇傾向で推移しており、令和6(2024)年は94.3%であった。国産材のうち、スギは57.5%、カラマツは18.3%、ヒノキは14.0%、エゾマツ・トドマツは5.4%、アカマツ・クロマツは3.8%であった(*117)。
製品での輸入量は前年比6.3%増の355万m3であった(*118)。製品輸入を含む合板用材需要量全体に占める国産材割合は長期的には上昇傾向にあり、令和6(2024)年は51.0%であった(資料3-41)。
(*114)農林水産省「令和6年木材需給報告書」
(*115)農林水産省「令和6年木材需給報告書」。コンクリート型枠用合板の数値は、月別調査でのみ調査実施しており、12か月分の合計となる。
(*116)LVL分を含む。
(*117)農林水産省「令和6年木材需給報告書」。LVL分を含む。
(*118)数値は丸太材積に換算したもの。
(エ)木材チップ製造業
(木材チップ製造業の概要)
木材チップのうち、原木や工場残材等を原料とするものは、主に製紙用や燃料用として利用される。一方、廃材等を原料とするものは、主にボイラー等の燃料及び木質ボードの原料として利用される。我が国の木材チップ工場数は、令和6(2024)年末時点で、1,073工場であった。このうち、製材又は合単板工場等との兼営が755工場、木材チップ専門工場が318工場であった(*119)。
(*119)農林水産省「令和6年木材需給報告書」
(木材チップの動向)
木材チップ工場における木材チップの生産量(*120)(燃料用チップを除く(*121)。)は、令和6(2024)年は前年比15.3%減の446万トンであった。原材料別の生産量は、原木は前年比19.6%減の194万トン(生産量全体の43.5%)、工場残材は前年比13.8%減の179万トン(同40.3%)、林地残材は前年と同様の5万トン(同1.0%)、解体材・廃材は前年比6.2%減の68万トン(同15.2%)であった。
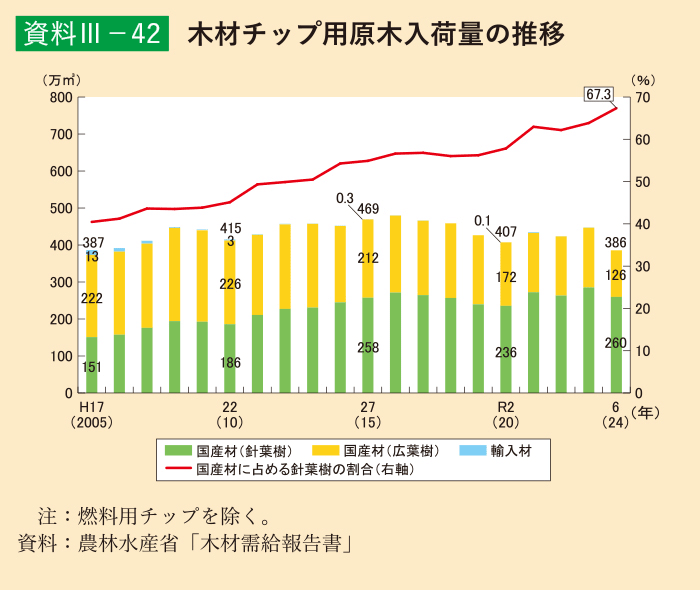
原材料のうち、木材チップ用原木の入荷量(燃料用チップを除く。)は、令和6(2024)年は前年比13.8%減の386万m3であり、そのほとんどが国産材であった。国産材のうち、針葉樹は260万m3(67.3%)、広葉樹は126万m3(32.7%)であった。国産材の木材チップ用原木は、近年は針葉樹の割合が上昇傾向であり、広葉樹を上回っている(資料3-42)。
一方、木材チップの輸入量(*122)(燃料用チップを含む。)は、令和6(2024)年には前年比0.6%減の1,105万トンであり、木材チップの供給量(*123)に占める輸入の割合は71.3%であった。
(*120)農林水産省「令和6年木材需給報告書」
(*121)燃料用チップについては、第2節(3)170-171ページを参照。
(*122)財務省「令和6年分貿易統計」
(*123)木材チップ生産量446万トンと木材チップ輸入量1,105万トンの合計。
(オ)パーティクルボード製造業・繊維板製造業
(パーティクルボード製造業・繊維板製造業の概要)
パーティクルボード(削片板)、繊維板(ファイバーボード)等の木質ボードは、建築解体材、工場残材(*124)、間伐材、林地残材等を原料としている。
パーティクルボードは、細かく切削した木材に接着剤を添加して熱圧した板製品である。遮音性、断熱性及び加工性に優れることから、家具や建築用に利用されている。
繊維板は、原料を繊維化してから成型した板状製品である。密度によって種類があり、高密度繊維板(ハードボード)は建築、こん包、自動車内装等に、中密度繊維板(MDF(*125))は建築、家具・木工、キッチン等に、低密度繊維板(インシュレーションボード)は畳床(たたみどこ)等に利用される。
(*124)製材業や合板製造業等において製品を製造した後に発生する端材等。
(*125)Medium Density Fiberboardの略。
(パーティクルボード・繊維板の動向)
令和6(2024)年におけるパーティクルボードの生産量(*126)は前年比5.4%減の88万m3、輸入量(*127)は前年比8.4%減の22万m3であった。
令和6(2024)年における繊維板の生産量(*128)は、前年比8.0%減の57万m3であった。
(*126)経済産業省「2024年生産動態統計年報」
(*127)財務省「令和6年分貿易統計」
(*128)経済産業省「2024年生産動態統計年報」における「繊維板換算値合計」。
(カ)プレカット製造業
(プレカット材の概要)
プレカット材は、木造軸組住宅等を現場で建築しやすいよう、柱や梁(はり)、床材や壁材等の継手(つぎて)や仕口(しぐち)といった部材同士の接合部分等をあらかじめ一定の形状に加工したものである。
(プレカット材の動向)
プレカット加工率は上昇しており、令和6(2024)年には、木造軸組工法におけるプレカット加工率は94%に達している(*129)
林野庁が、令和7(2025)年7月に公表したプレカット工場を対象としたアンケート調査によると、令和5(2023)年度におけるプレカット工場への木材入荷量は397万m3で、その内訳は、国産材が170万m3(43%)、輸入材が227万m3(57%)であった。木材入荷量のうち、製材品は227万m3(57%)、集成材は170万m3(43%)であった(*130)。
(*129)一般社団法人全国木造住宅機械プレカット協会「プレカットニュース Vol.117」(令和7(2025)年7月)
(*130)林野庁「全国のプレカット工場における令和5年度業績に関する実態調査」。「令和6年度森林及び林業の動向」までは農林水産省「木材流通構造調査報告書」。
(キ)木材流通業(*131)
(木材流通業の概要)
木材流通業者は、地域内又は地域をまたいで木材産業の川上・川中・川下をつなぎ、原木や木材製品への多種多様な需要に応ずる事業者で、木材市売市場や木材販売業者等がある。
木材市売市場は、原木市売市場(*132)と製品市売市場に区分できる。原木市売市場は、主に原木の産地に近いところに立地し、素材生産業者等から原木を集荷し、製材工場等が必要とする規格(樹種、径級、品質、長さ等)や量に仕分けた上で、土場に椪積(はいづみ)して、セリ等により販売する。製品市売市場は、主に木材製品の消費地に近いところに立地し、自ら又は市売問屋が実需者のニーズに応じた木材製品を集荷し、セリ等により販売する。令和5(2023)年における木材市売市場の数は431事業所となっている。
木材販売業者は、原木又は木材製品を仕入れた上で、これを必要とする者に対して販売を行う。原木を扱う木材販売業者には商社等があり、素材生産業者等から原木を買い付け、製材工場等の実需者に販売する。また、木材製品を取り扱う木材販売業者には木材問屋や材木店・建材店等があり、製材工場等から直接、又は商社や市場等の様々なルートから製品を仕入れ、最終的には工務店やプレカット工場等の実需者に販売する。令和5(2023)年における木材販売業者の数は6,860事業所となっている。
(*131)木材流通業の数値は、農林水産省「令和5年木材流通構造調査報告書」による。
(*132)森林組合が運営する場合は「共販所」という。
(木材流通業の動向)
令和5(2023)年における原木市売市場の原木取扱量(*133)は1,009万m3、製品市売市場の製材品取扱量(*134)は268万m3、木材販売業者の原木取扱量(*135)は1,707万m3、製材品取扱量(*136)は645万m3であった(*137)。
同年に国内で生産された原木の製材工場等への入荷量のうち、素材生産業者等から製材工場等へ直接販売されたものは41.8%、木材市売市場等を経て販売されたものは31.0%、木材販売業者等を経て販売されたものは27.3%であった。
(*133)木材市売市場における素材の入荷先別入荷量の計。
(*134)木材市売市場における製材品の販売先別出荷量の計。
(*135)木材販売業者における素材の入荷先別入荷量の計。
(*136)木材販売業者における製材品の販売先別出荷量の計。
(*137)原木取扱量(入荷量)及び製材品取扱量(出荷量)のいずれも、木材販売業者間の取引も含めて集計された延べ数量である。
お問合せ先
林政部企画課
担当者:年次報告班
代表:03-3502-8111(内線6061)
ダイヤルイン:03-6744-2219


