
第1部 第3章 第1節 木材需給の動向(1)
(1)世界の木材需給の動向
(ア)世界の木材需給の概況
(世界の木材消費量及び生産量)
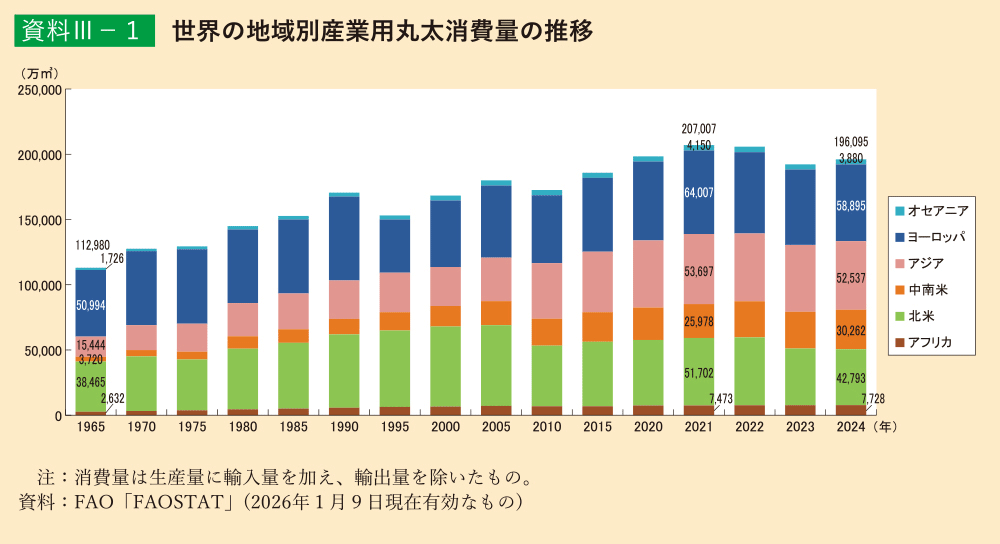
国際連合食糧農業機関(FAO)によると、世界の産業用丸太の消費量は、近年おおよそ20億m3で推移しており、2024年は前年比2.0%増の19億6,095万m3であった(資料3-1)。産業用丸太以外の燃料用丸太の消費量は、2024年は前年比0.04%減の19億4,786万m3であり、99%以上が生産国内で消費されている。
世界の産業用丸太の生産量は、2024年は前年比2.0%増の19億5,574万m3であった。また、製材品の生産量は、前年比0.3%減の4億4,497万m3、合板等の生産量は、前年比4.5%増の3億9,341万m3であった(*1)。
(*1)FAO「FAOSTAT」(2026年1月9日現在有効なもの)
(世界の木材輸入量の動向)
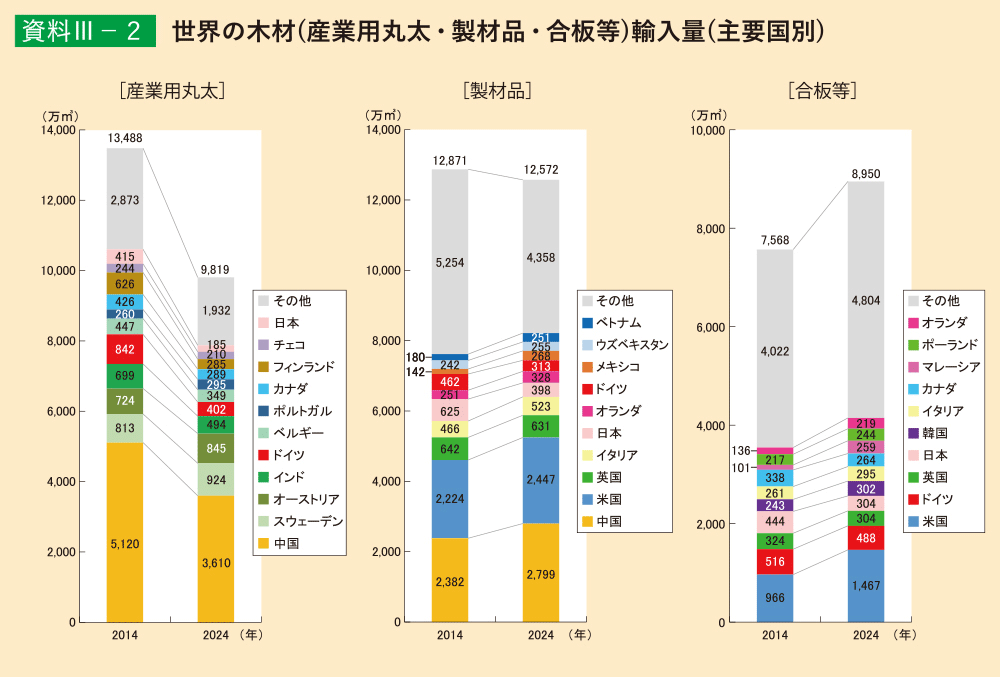
2024年における世界全体の木材輸入量は、産業用丸太については、前年比1.2%減の9,819万m3であった。中国が世界最大の輸入国であるが、10年前の2014年と比べると、輸入量は5,120万m3から3,610万m3に29.5%減少した。また、世界の輸入量に占める中国の割合も38.0%から36.8%に低下した。我が国の輸入量は415万m3から185万m3に55.4%減少した。
製材品については、前年比0.1%増の1億2,572万m3であった。中国が世界最大の輸入国で、2014年と比べると、輸入量は2,382万m3から2,799万m3に17.5%増加した。一方、我が国の輸入量は625万m3から398万m3に36.2%減少した。
合板等については、前年比8.1%増の8,950万m3であった。米国が世界最大の輸入国で2014年と比べると、輸入量は966万m3から1,467万m3に51.8%増加した。一方、我が国の輸入量は444万m3から304万m3に31.6%減少した(資料3-3)。
(世界の木材輸出量の動向)
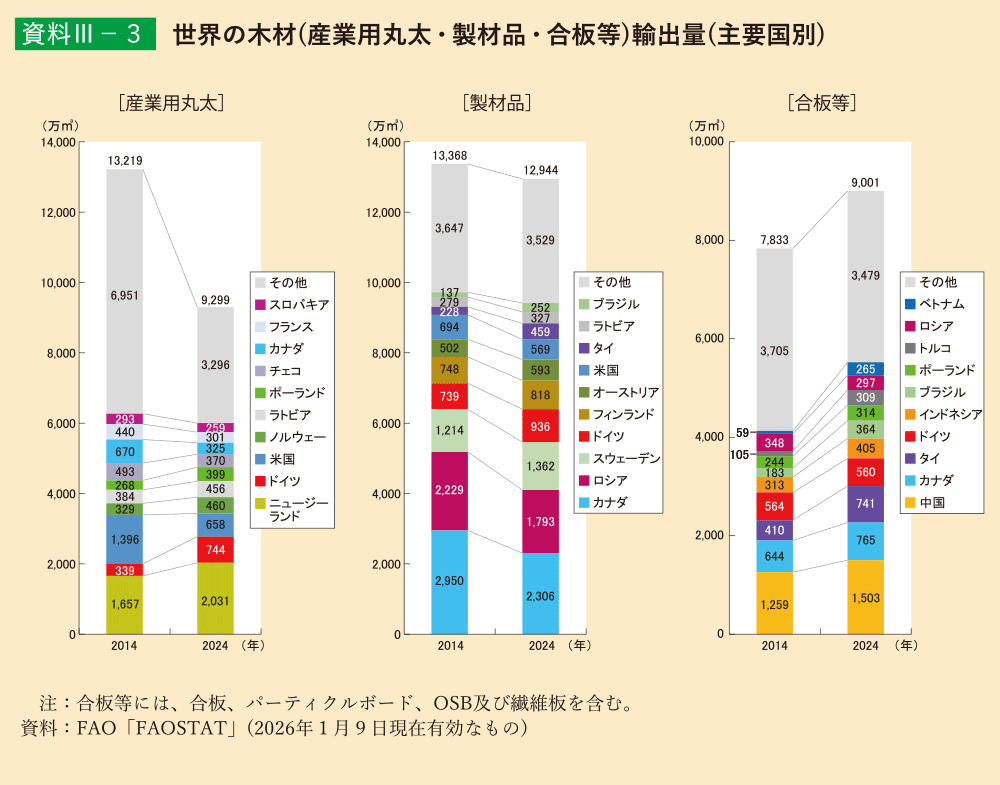
2024年における世界全体の木材輸出量は、産業用丸太については、前年比1.2%減の9,299万m3であった(*2)。ニュージーランドが世界最大の輸出国で、2014年と比べると、輸出量が1,657万m3から2,031万m3に22.6%増加した。
製材品については、前年比0.9%減の1億2,944万m3であった。カナダが世界最大の輸出国で、2014年と比べると、2,950万m3から2,306万m3に21.8%減少した。
合板等については、前年比4.7%増の9,001万m3であった。中国が世界最大の輸出国で、2014年と比べると、1,259万m3から1,503万m3に19.3%増加した(資料2-3)。
(*2)輸入量と輸出量の差は、輸出入時の検量方法の違い等によるものと考えられる。
(イ)2023年の各地域における木材需給の動向(*3)
(北米の動向)
2023年の北米では、インフレや高金利による需要の冷え込みから、前年からの住宅市場の低迷が継続しており、住宅着工戸数は前年比9%減の141万戸となった。新型コロナウイルス感染拡大により高騰した針葉樹製材品価格は、2023年には252米ドル/m3となり、過去最高水準に近い価格であった前年からは下落した。
2023年の米国における針葉樹製材品生産量は前年比0.8%減の6,350万m3、カナダの生産量は前年比6.0%減の3,420万m3となり、特にブリティッシュコロンビア州では、アメリカマツノキクイムシによる虫害は終息したものの、森林火災や州政府の森林政策の影響等により大幅に減少しており、生産量は前年比12.6%減となった。また、米国の針葉樹製材品消費量は前年からほぼ横ばいの8,780万m3、カナダの消費量は前年比6.4%減の1,200万m3となった。貿易取引に関しては、米国では需要低迷と低価格を要因として、カナダ、欧州からの針葉樹製材品輸入量がともに減少した。カナダでは針葉樹製材品の輸出が前年比13.7%減の240万m3となり、40年以上ぶりの低水準となった。
(*3)各地域における木材需給の動向の記述は、UNECE/FAO (2024) Forest Products Annual Market Review 2023-2024による。
(欧州の動向)
2023年の欧州の針葉樹製材品生産量は、前年比6.8%減の1億730万m3となった。針葉樹製材品消費量は、住宅着工戸数の顕著な減少等により前年比8.4%減の8,790万m3となり、2014年以来の低水準となった。欧州産の針葉樹製材品の需要は、北アフリカや中国では前年より増加したものの、それ以外の地域では減少した。2014年以来の低水準となった。欧州産の針葉樹製材の需要は、北アフリカや中国では前年より増加したものの、それ以外の地域では減少した。
(ロシアの動向)
2023年のロシアの針葉樹製材品生産量は、約3,600万m3と前年と同水準となっており、4割以上が国内で消費されている。ロシアの針葉樹製材品の輸出は、中国が多くの在庫を保持していたことにより減少したが、依然として中国はロシアにとって最も重要な貿易相手国となっている。
(ウ)国際貿易交渉の動向
我が国は、多くの国や地域との間で経済連携協定等の締結に取り組んできた。平成30(2018)年に「環太平洋パートナーシップに関する包括的及び先進的な協定(CPTPP)」、平成31(2019)年に「経済上の連携に関する日本国と欧州連合との間の協定(日EU・EPA)」、令和2(2020)年に「日本国とアメリカ合衆国との間の貿易協定(日米貿易協定)」、令和3(2021)年に「包括的な経済上の連携に関する日本国とグレートブリテン及び北アイルランド連合王国との間の協定(日英EPA)」、令和4(2022)年に「地域的な包括的経済連携(RCEP)協定」が発効した。これらの協定の締結に当たっては、林産物の関税率の引下げが我が国及び相手国の持続可能な森林経営に悪影響を及ぼすことがないよう配慮して交渉を行い、合意に至ったものである。
令和7(2025)年には、米国の関税措置により、我が国から米国へ輸出する木材関連の関税について、主に針葉樹の丸太、製材品、枕木には、1962年通商拡大法第232条に基づき10%の分野別関税が、それ以外の木材には、国際緊急経済権限法(IEEPA)に基づき原則として15%の相互関税が適用されることとなった。令和8(2026)年2月20日(米国時間)にIEEPAに基づく関税(相互関税等)は米国の連邦最高裁判所により違法・無効と判断され、これに基づく関税措置は停止された。同日(米国時間)、米国政府は米国に輸入される物品に対し、1974年通商法第122条に基づく10%の暫定輸入関税を課す大統領布告を発表した(*4)。
(*4)米国の関税措置については、林野庁ホームページ「木材輸入に関する情報」のうち「木材貿易の現状」の「3.各国情報」を参照。
お問合せ先
林政部企画課
担当者:年次報告班
代表:03-3502-8111(内線6061)
ダイヤルイン:03-6744-2219


