
第1部 第3章 第1節 木材需給の動向(2)
(2)我が国の木材需給の動向
(木材需要の動向)
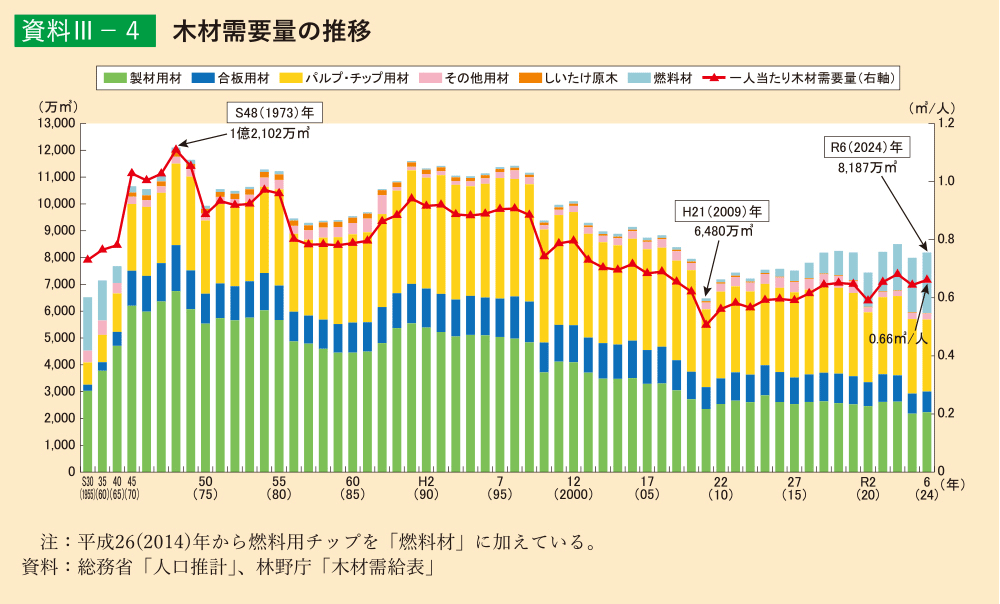
我が国の木材需要量(*5)、昭和48(1973)年に過去最高の1億2,102万m3となったが、オイルショックやバブル景気崩壊後の景気後退等により減少傾向となり、平成21(2009)年にはリーマンショックの影響により、前年比18.5%減の6,480万m3と大幅に減少した。平成29(2017)年には、木質バイオマス発電施設等での燃料材の利用増加等により、平成20(2008)年の水準を上回るまでに回復した。令和2(2020)年には新型コロナウイルス感染症の影響により、大きく落ち込んだが、その後、経済活動の回復により木材需要も回復した。令和6(2024)年の木材需要量は、燃料材や建築用材等(*6)の需要が増加したことにより、前年比2.5%増の8,187万m3となった。これにより、我が国の人口一人当たりの木材需要量は0.66m3/人となった。
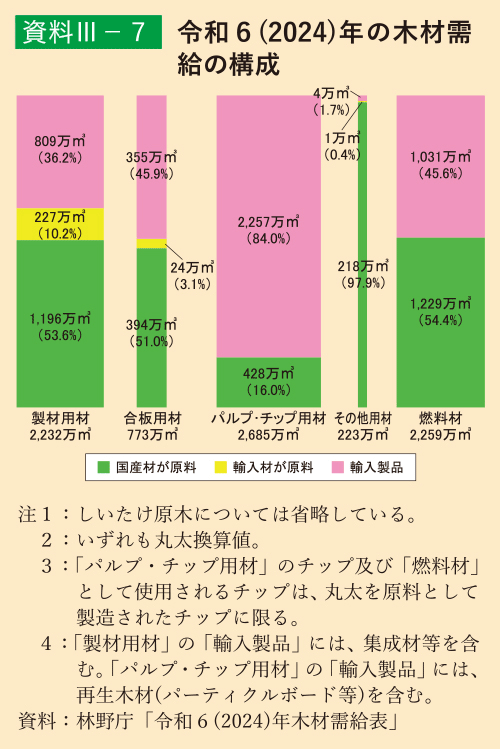
用材全体の需要量は前年に比べて24万m3減少し、前年比0.4%減の5,913万m3であった一方、燃料材は前年に比べて224万m3増加し、前年比11.0%増の2,259万m3となった。また、木材需要全体に占める製材用材の割合は27.3% (2,232万m3)、合板用材は9.4% (773万m3)、パルプ・チップ用材は32.8% (2,685万m3)、その他用材は2.7% (223万m3)、燃料材は27.6%(2,259万m3)となっている(資料3-4)。
(*5)製材品や合板、パルプ・チップ等の用材に加え、しいたけ原木及び燃料材を含む総数。このうち、燃料材とは、木炭、薪、燃料用チップ、木質ペレットである。いずれの品目についても丸太換算値。
(*6)「建築用材等」は、木材需給表における「製材用材」と「合板用材」の合計。
(国産材供給量の動向)
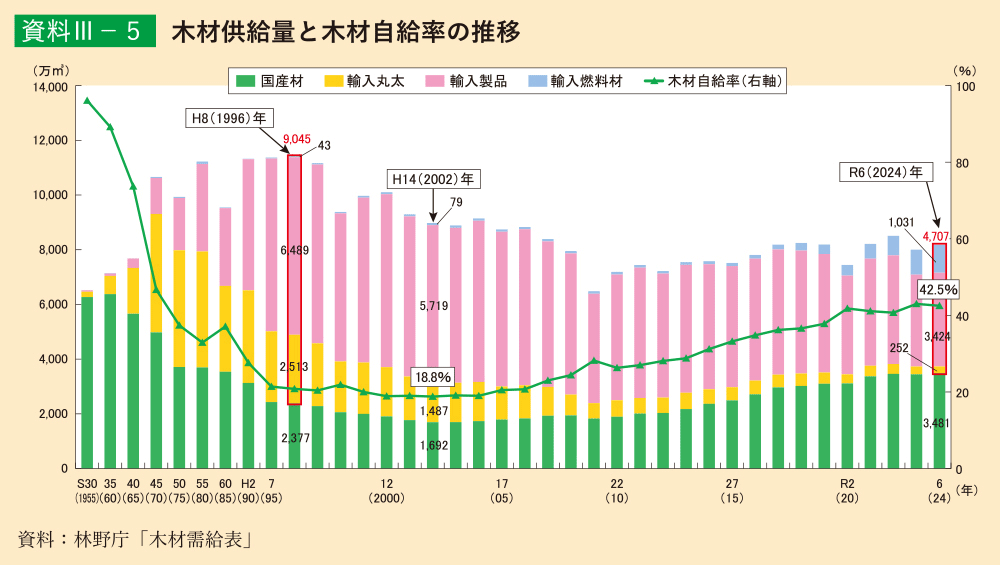
我が国における国産材供給量(*7)は、平成14(2002)年の1,692万m3を底として、森林資源の充実や合板原料としてのスギ等の国産材利用の増加、木質バイオマス発電施設での燃料材利用の増加等を背景に増加傾向で推移してきた。令和6(2024)年の国産材供給量は、全体で前年比1.4%増の3,481万m3となった(資料3-5)。このうち、建築用材等は前年比1.7%減の1,590万m3となった。林野庁は、建築用材等における国産材利用量の目標を定めており、令和7(2025)年度までに2,500万m3を目指すこととしている(*8)。
(*7)製材品や合板、パルプ・チップ等の用材に加え、しいたけ原木及び燃料材を含む総数。いずれの品目についても丸太換算値。
(*8)森林・林業基本計画(令和3(2021)年6月閣議決定)に則し政策評価を行うために設定された測定指標における目標値。
(木材輸入の動向)
我が国の木材輸入量(丸太換算値)(*9)は、平成8(1996)年の9,045万m3をピークに減少傾向にあり、令和6(2024)年の木材輸入量は、丸太は減少したものの木材製品及び燃料材がともに増加した結果、前年比3.2%増の4,707万m3となった。このうち、製品の輸入量は、前年から2.0%増加して3,424万m3となった。また、燃料材の輸入量は前年から12.6%増加して1,031万m3となった(資料3-5)。
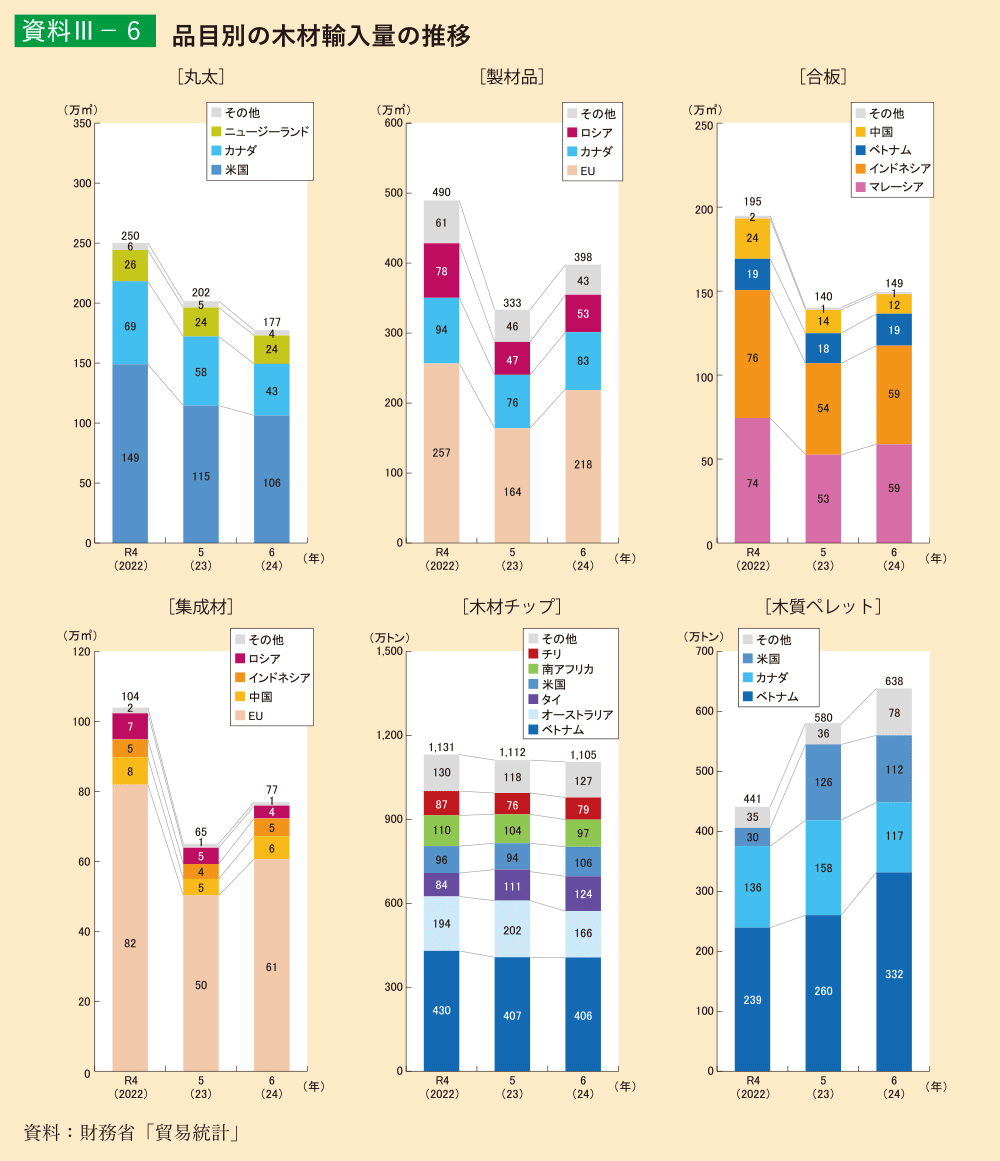
品目別に令和6(2024)年の輸入量(製品ベース)をみると、丸太は、前年比12.0%減の177万m3となった。このうち北米からの輸入は、需要の停滞や大手の製材工場の火災、人件費や物流費などの高騰等により、米国は前年比7.2%減の106万m3、カナダは前年比25.4%減の43万m3となった。
製材品は、前年比19.3%増の398万m3となった。特にEUからの輸入は、令和5(2023)年の過剰在庫の調整等による輸入量の大幅減の反動から、前年比33.1%増の218万m3となった。カナダからの輸入についても、EUと同様の理由により輸入量が増加し、前年比8.8%増の83万m3となった。
合板は、前年比6.6%増の149万m3となった。特にインドネシアやマレーシアからの輸入は、円安の影響による輸入コストの増加や需要の停滞はあるが、令和5(2023)年に減少した反動等により、インドネシアは前年比8.0%増の59万m3、マレーシアは前年比11.7%増の59万m3となった。
集成材は、前年比18.3%増の77万m3となった。特にEUからの輸入は、製材品と同様の理由により、前年比20.7%増の61万m3となった。
木材チップは、前年比0.6%減の1,105万トンとなった。輸入木材チップの主な用途である、紙・板紙の内需が長期にわたり減少傾向であり、令和6(2024)年もこん包に使用する段ボールなどの板紙の需要が低調であること、デジタル化の進展による紙の需要減が影響した。ベトナムからの輸入は前年比0.2%減の406万トン、オーストラリアからの輸入は前年比18.0%減の166万トンとなった一方で、タイからの輸入は前年比12.0%増の124万トンとなった。
木質ペレットは、前年比10.0%増の638万トンとなった。国内ではFIT制度及びFIP制度(*10)を背景とした木質バイオマス発電所の新規稼働が相次いでおり、国内需要の高まりから近年輸入量が急増している。このうち、ベトナムからの輸入量は前年比27.4%増の332万トンであり、年々増加している。一方で、カナダからの輸入量は前年比26.3%減の117万トンとなった。また、近年急増してきた米国からの輸入量については、令和6(2024)年は前年比11.4%減の112万トンとなった(資料3-6)。
(*9)製材品や合板、パルプ・チップ等の用材に加え、燃料材を含む総数。
(*10)FIT制度及びFIP制度については、第2節(3)171-172ページを参照。
(ロシア・ウクライナ情勢の影響)
ロシアは、2022年3月に、我が国を含む非友好国(*11)に対して、チップ、丸太及び単板の輸出を禁止することを発表した(*12)。また、我が国は、対ロシア制裁の一環として、木材以外の品目と合わせて、同年4月にチップ、丸太及び単板についてロシアからの輸入禁止措置を実施した。ロシアは同8月に単板、2023年3月に木材チップの輸出禁止措置を一部解除したが、我が国の輸入禁止措置は令和8(2026)年3月末時点で継続している。
(*11)日本、米国、英国、EU27か国、韓国等を含む48の国と地域(2022年3月時点)。
(*12)2022年3月9日 ロシア政令第313号
(木材自給率の動向)
我が国の木材自給率(*13)は、国産材供給の減少と木材輸入の増加により低下を続け、平成14(2002)年には18.8%となった。その後は、人工林資源の充実や技術革新等による国産材利用の増加等を背景に上昇傾向で推移している。令和6(2024)年は、木材需要量の増加割合に比べて国産材供給量の増加割合が小さかったため、木材自給率は前年より0.4ポイント低下して42.5%となった(資料3-5)。自給率を用途別にみると、建築用材等は2.4ポイント低下して52.9%となり、うち製材用材は53.6% (前年比2.7ポイント低下)、合板用材は51.0% (前年比1.3ポイント低下)となった。パルプ・チップ用材は16.0% (前年比1.2ポイント低下)、燃料材は54.4% (前年比0.6ポイント低下)となっている(資料3-7)。
(*13)林野庁「令和6(2024)年木材需給表」。木材自給率の算出は次式による。
自給率=(国内生産量÷総需要量)×100
お問合せ先
林政部企画課
担当者:年次報告班
代表:03-3502-8111(内線6061)
ダイヤルイン:03-6744-2219


