
第1部 特集 第1節 持続可能な社会の実現に向けた世界的潮流と我が国の森林資源の充実(2)
(2)森林資源への関心の高まり
(企業の気候関連や自然関連の情報開示を求める動き)
持続可能な開発目標(SDGs)やパリ協定の採択などを背景に、投資家等から企業に対し持続可能性(サステナビリティ)に関する情報開示を求める動きが強まるとともに、企業活動における気候変動や自然関連のリスクなどを評価し、情報開示する枠組みの整備が進展している(資料 特-2)。
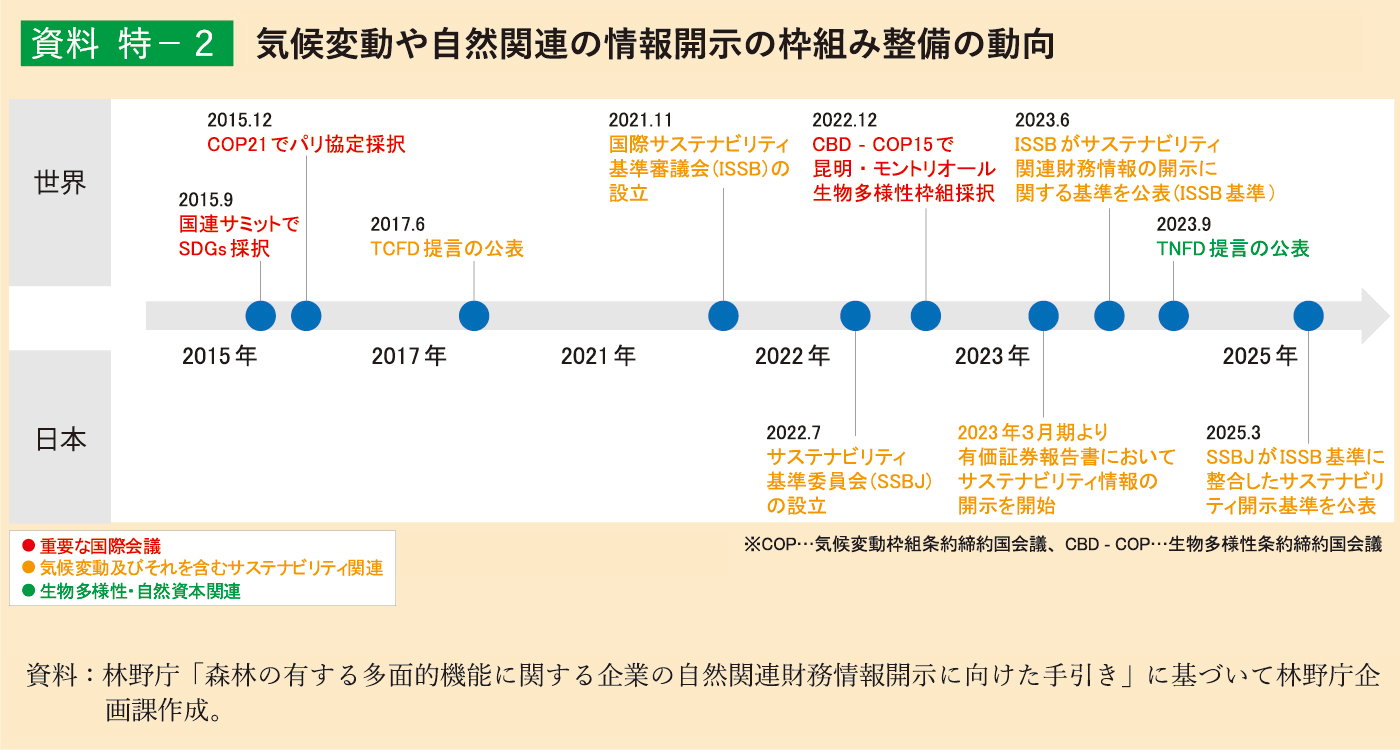
企業による情報開示の国際的な枠組みは、気候変動に関するものを始めとして整備されてきており、2017年には「気候関連財務情報開示タスクフォース(TCFD(*5))」提言が公表され、これに基づく情報開示が進められてきた。他方で、TCFD提言の他にも複数の国際的な枠組みが存在していたことから、2021年に国際会計基準(IFRS)財団の下に設立された国際サステナビリティ基準審議会(ISSB)において、統一的な枠組みが検討され、2023年にサステナビリティ関連財務情報の開示に関する全般的要求事項(IFRS S1号)と気候関連開示(IFRS S2号)の2つの基準(ISSB基準)が公表された。なお、これらが公表されたことに伴い、TCFDにおける議論はISSBに引き継がれ、TCFDは解散している。
また、気候変動の分野に続き、自然資本の分野においても、2023年にTCFD提言の枠組みをベースとした「自然関連財務情報開示タスクフォース(TNFD(*6))」提言が公表され、企業がバリューチェーンを含む事業活動全体の自然関連課題を特定・評価し、情報開示することが推奨されている。
これらの国際的なサステナビリティ情報の開示に関する基準の整備の進展を受けて、我が国においても、令和4(2022)年に公益財団法人財務会計基準機構の下にサステナビリティ基準委員会(SSBJ)が設立され、令和7(2025)年3月に、ISSB基準と機能的に整合したサステナビリティ開示基準(SSBJ基準)が公表された。令和5(2023)年には、内閣府令の改正(*7)により、有価証券報告書に気候変動等を含むサステナビリティ情報の記載欄が新設され、開示が求められている。
このように企業による情報開示をめぐっては、国内外で大きな情勢の変化が生じており、企業経営において気候変動対策や生物多様性・自然資本への対応をビジネス課題と位置付け、事業活動に組み込んでいく動きが加速している。
(*5)Task Force on Climate-related Financial Disclosuresの略。TCFD提言では、「ガバナンス」、「戦略」、「リスク管理」、「指標と目標」の4本柱の下、計11の項目について開示を推奨している。
(*6)Taskforce on Nature-related Financial Disclosuresの略。TNFD提言では、「ガバナンス」、「戦略」、「リスクと影響(インパクト)の管理」、「指標と目標」の4本柱の下、計14の項目について開示を推奨している。
(*7)「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」(令和5年内閣府令第11号)
(民間における森林・木材への関心の高まり)
企業による情報開示の枠組みの整備を受けて、民間において森林の有する地球温暖化防止や生物多様性保全などの多面的機能、木材利用による炭素貯蔵・二酸化炭素排出削減の効果に対する関心や期待が高まっており、我が国においては企業が森林管理や木材利用に取り組む動きに広がりがみられる。
特に、企業による森林(もり)づくり活動の実施箇所数が近年増加しているほか(*8)、これまであまり木材が使われてこなかった非住宅・中高層建築物の木造化・木質化に取り組む例も広がっている(*9)。また、建築物に木材を使用している企業が好印象を持たれるとのアンケート調査結果もあり、建築物における木造化・木質化の積極的な推進が、企業価値向上の観点からも期待されている(*10)。
(*8)企業による森林づくり活動については、第1章第2節(6)70-71ページを参照。
(*9)非住宅・中高層建築物の木造化・木質化の事例については、第2節(1)15-16ページを参照。
(*10)公益財団法人日本住宅・木材技術センター「内装木質化した建物事例とその効果-建物の内装木質化のすすめ-」(令和7(2025)年3月)
(木材利用の持続可能性への要求)
森林や木材に対する関心や期待が高まりをみせる一方で、世界全体でみると、森林の土地の転用や違法伐採などによる森林減少が自然劣化の大きな要因となっている現状がある。TNFD提言においては、木材は「高リスク天然一次産品」として、その利用に関して、持続可能な管理計画又は認証制度の下で調達された量の開示が求められるなど、木材利用の持続可能性(サステナビリティ)も重視されるようになってきている。
また、2025年11月に開催された国連気候変動枠組条約第30回締約国会議(COP30)では、森林から建築物に至るまで、木材の責任ある利用を導く科学的な根拠に基づく枠組みとして、「責任ある木造建築の原則」が公表され、我が国を始めとする15か国及び300を超える民間企業等が賛同した。「責任ある木造建築の原則」では、既存建築物の長寿命化のほか、持続可能な森林経営の確保や、木材の炭素貯蔵ポテンシャルの最大化等が掲げられており、持続可能な森林経営と木材利用の促進の重要性が、国際的に広く認識されている。(*11)。
(*11)「責任ある木造建築の原則」については、第1章第4節(2)94-95ページを参照。
お問合せ先
林政部企画課
担当者:年次報告班
代表:03-3502-8111(内線6061)
ダイヤルイン:03-6744-2219


