
第1部 第2章 第1節 林業の動向(1)
(1)林業生産の動向
(木材生産の産出額の推移)
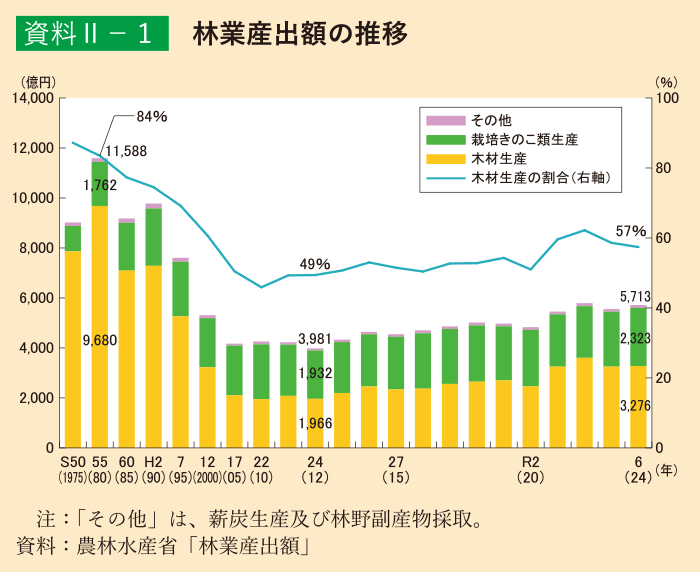
我が国の林業は、長期にわたり木材価格の下落等の厳しい状況が続いていたが、近年は国産材の生産量の増加、木材自給率の上昇等、その活力を回復させつつある。我が国の林業産出額は、丸太輸出の増加、木質バイオマス発電施設での燃料材利⽤の増加等により平成25(2013)年以降増加傾向で推移してきており、令和6(2024)年は、栽培きのこ類の価格の上昇や燃料用チップ素材の生産量の増加などから前年比2.9%増の5,713億円となった。
このうちの約6割を占める木材生産の産出額は、令和6(2024)年は前年比0.8%増の3,276億円となった。また、令和6(2024)年の栽培きのこ類生産の産出額は2,323億円となり、前年比で5.7%増加している(資料2-1)。
(国産材の素材生産量の推移)
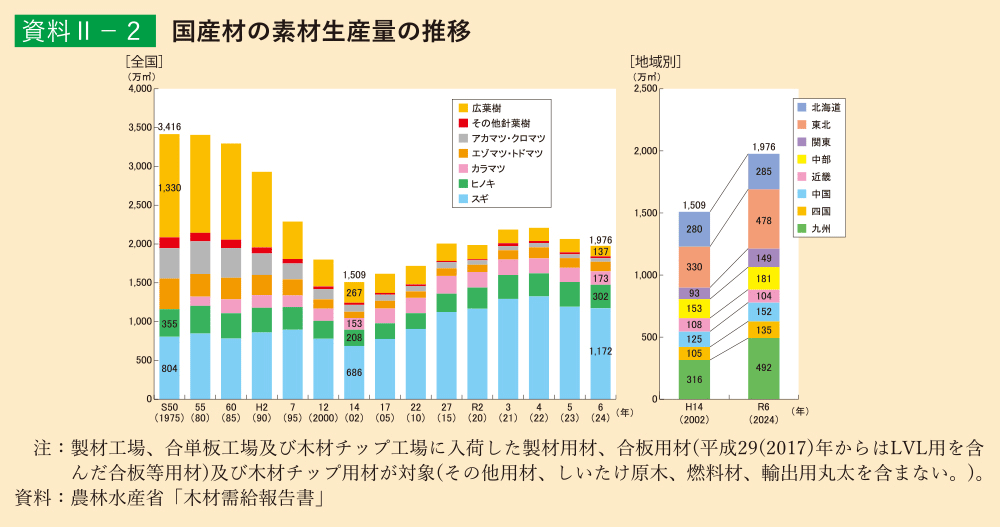
令和6(2024)年の国産材総供給量は、前年比1.4%増の3,481万m3となった(*1)。このうち、製材、合板及びチップ⽤材については、平成14(2002)年を底に増加傾向で推移してきたが、令和6(2024)年は、前年比4.3%減の1,976万m3となっている(*2)。
令和6(2024)年の素材(*3)生産量を樹種別にみると、スギは前年比1.7%減の1,172万m3、ヒノキは前年比5.1%減の302万m3、カラマツは前年比5.7%減の173万m3、広葉樹は前年比20.7%減の137万m3となり、樹種別割合は、スギが59.3%、ヒノキが15.3%、カラマツが8.8%、広葉樹が6.9%となっている。また、国産材の地域別素材生産量をみると、令和6(2024)年は多い順に、九州(25%)、東北(24%)、北海道(14%)が上位となっている(資料2-2)。
(*1)林野庁「令和6(2024)年木材需給表」。パルプ用材、その他用材、しいたけ原木、燃料材、輸出を含む数量。
(*2)農林水産省「令和6年木材需給報告書」
(*3)製材品・合板等の原材料に供される丸太等(原木)。
(素材価格の推移)
素材価格(*4)は、年平均価格でみると、スギ、ヒノキについては昭和55(1980)年をピークに下落してきた。平成20年代以降は横ばいで推移してきており、令和2(2020)年にはスギが12,700円/m3、ヒノキが17,200円/m3となった。カラマツについては、平成16(2004)年を底に若干上昇傾向で推移し、令和2(2020)年は12,500円/m3となった。
令和3(2021)年には国産材の需要の高まりなどを受けて上昇し、令和7(2025)年にかけては下落傾向にあるものの、価格上昇前の令和2(2020)年よりも高い水準で推移している。令和7(2025)年は、スギが15,400円/m3、ヒノキが25,300円/m3、カラマツが15,400円/m3となった。
(*4)製材⼯場着の価格。木材価格の推移については、第3章第1節(3)152-153ページを参照。
(山元立木価格の推移)
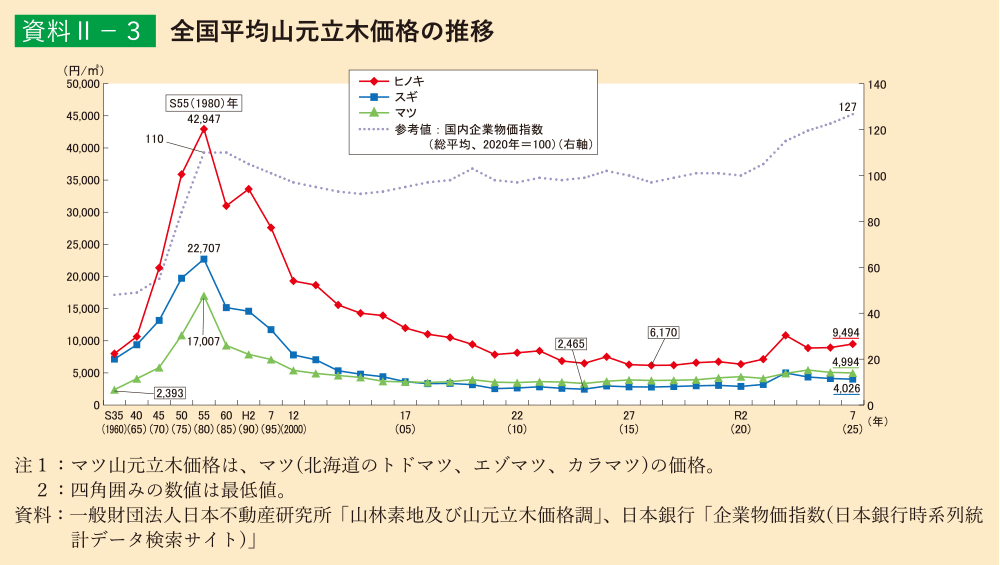
令和7(2025)年3月末時点の山元立木価格は、スギが前年同月から2.4%下落し4,026円/m3、ヒノキが6.2%上昇し9,494円/m3、マツ(北海道のトドマツ、エゾマツ、カラマツ)が1.7%下落し4,994円/m3となった(資料2-3)。
お問合せ先
林政部企画課
担当者:年次報告班
代表:03-3502-8111(内線6061)
ダイヤルイン:03-6744-2219


